2022年蛋白类生物试剂行业重点企业市场规模竞争格局研究预测
一、行业概述
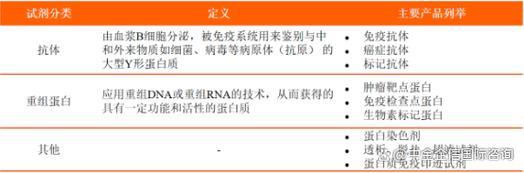
蛋白类生物试剂是指以蛋白质(包括抗体、酶、重组蛋白、多肽等)为核心活性成分,用于生命科学研究、体外诊断、生物制药等领域的试剂产品。按照应用场景,可分为科研用蛋白试剂和工业/临床用蛋白试剂两大类。2022年,全球蛋白类生物试剂市场继续保持稳健增长,中国市场的增速显著高于全球平均水平,成为全球生命科学产业链中不可忽视的需求引擎。
二、2022年全球及中国市场规模
2.1 全球市场规模
据相关市场研究数据,2022年全球蛋白类生物试剂市场规模约为420亿美元,2018—2022年复合年增长率约为9.5%。北美地区仍占据最大份额(约42%),欧洲次之(约26%),亚太地区(含中国)占比约25%,且增速最快。
2.2 中国市场规模
2022年,中国蛋白类生物试剂市场规模约为380亿元人民币,同比增长约18%—20%。其中,科研用蛋白试剂约占60%,诊断原料及工业用蛋白试剂约占40%。受益于国内生命科学研究投入持续增加、创新药研发活跃、体外诊断国产替代加速等因素,中国已成为全球蛋白试剂市场增长的主要驱动力。
三、重点企业分析
3.1 国际重点企业
- Thermo Fisher Scientific(赛默飞世尔)
- 全球生命科学试剂龙头,旗下Invitrogen、Pierce等品牌在蛋白试剂领域占据领先地位。
- 2022年生命科学板块收入约150亿美元,蛋白试剂相关业务贡献显著。
- Merck KGaA(默克)
- 旗下MilliporeSigma在抗体、重组蛋白、酶类试剂方面产品线丰富,2022年生命科学业务收入约110亿欧元。
- Bio-Rad Laboratories(伯乐)
- 在蛋白质研究、免疫检测等领域具有较强竞争力,2022年营收约28亿美元。
- Abcam(艾博抗)
- 专注于抗体和蛋白质工具试剂,2022年营收约4.1亿英镑,在科研抗体细分市场具有较高品牌认知度。
- CST(Cell Signaling Technology)
- 在信号通路抗体领域处于全球领先地位,产品被广泛用于蛋白质组学研究。
3.2 国内重点企业
- 义翘神州
- 国内重组蛋白和抗体试剂龙头之一,2022年营收约8.5亿元,重组蛋白产品种类超过6000种,抗体产品超过10000种。
- 诺唯赞
- 以酶类蛋白试剂为核心,覆盖分子诊断、科研试剂和生物医药原料,2022年营收约30亿元,其中生物试剂板块占比超过60%。
- 百普赛斯
- 专注于重组蛋白和诊断原料,2022年营收约5.5亿元,产品广泛应用于药物研发和体外诊断。
- 菲鹏生物
- 体外诊断原料龙头,蛋白类诊断原料是其核心业务,2022年营收约25亿元。
- 近岸蛋白
- 在mRNA原料酶、重组蛋白等领域快速成长,2022年营收约3.5亿元。
四、竞争格局分析
4.1 整体格局
2022年,全球蛋白类生物试剂市场呈现“寡头主导+细分龙头”的竞争格局。Thermo Fisher、Merck、Bio-Rad等国际巨头合计占据全球约45%—50%的市场份额,在高端科研试剂和工业原料领域优势明显。中国市场则呈现“外资主导高端、国产加速替代”的特征。
4.2 中国市场分层
- 第一梯队:Thermo Fisher、Merck、Bio-Rad、Abcam等外资企业,合计占中国市场份额约55%—60%,尤其在高端抗体和复杂蛋白试剂领域占据主导。
- 第二梯队:诺唯赞、义翘神州、菲鹏生物等国内龙头,合计份额约20%—25%,在酶类试剂、重组蛋白、诊断原料等细分领域具备较强竞争力。
- 第三梯队:百普赛斯、近岸蛋白、翌圣生物等中型企业及众多小型厂商,份额较为分散,但在特定细分赛道增长迅速。
4.3 竞争要素
- 产品种类与质量:蛋白试剂种类繁多,SKU数量和质量稳定性是核心竞争力。
- 研发与定制能力:下游客户需求多样化,定制化开发能力决定客户粘性。
- 供应链与成本控制:原料自产、生产工艺优化是降本增效的关键。
- 品牌与渠道:科研市场依赖品牌口碑,工业市场依赖直销和技术支持。
- 国产替代政策红利:国内诊断和制药企业加速国产原料验证与切换。
五、发展趋势与预测
5.1 市场趋势
- 国产替代加速:预计2023—2025年,国内蛋白试剂国产化率将从约35%提升至50%以上,诊断原料和科研试剂是替代重点。
- 工业客户占比提升:随着生物药和IVD产业发展,工业用蛋白试剂需求增速将高于科研试剂。
- 技术升级:重组蛋白表达体系、无血清培养、AI辅助蛋白设计等技术将推动产品迭代。
- 并购整合:国内头部企业通过并购拓展产品线和客户资源,行业集中度有望提升。
5.2 规模预测
预计到2025年,中国蛋白类生物试剂市场规模有望突破600亿元人民币,2022—2025年复合年增长率约为17%—20%。全球市场规模预计2025年达到约550亿美元。
六、结论
2022年,蛋白类生物试剂行业在全球范围内保持稳健增长,中国市场增速领先。国际巨头仍占据主导地位,但国内企业凭借性价比、快速响应和国产替代机遇,正在多个细分领域实现突破。未来三年,具备核心技术、规模化生产能力和完整产品矩阵的国内企业有望进一步扩大市场份额,行业竞争格局将持续演变。
注:以上数据基于公开资料和行业研究整理,仅供参考,不构成投资建议。
如若转载,请注明出处:http://www.medbiocell.com/product/56.html
更新时间:2026-10-21 12:42:02